Presupuesto 2027: el Gobierno instituye una exención vitalicia de Ganancias para blindar fiscalmente la transferencia de activos energéticos estatales.
El Poder Ejecutivo Nacional presentó el proyecto de Ley de Presupuesto 2027, el cual incorpora una cláusula que exime del pago del Impuesto a las Ganancias a la liquidación de fideicomisos de centrales termoeléctricas. Esta medida, detallada en el texto legislativo, facilita el traspaso de activos estratégicos controlados por Energía Argentina S.A. (Enarsa) como paso legal y financiero previo obligatorio para su venta y posterior privatización.
De acuerdo con los antecedentes fiscales, la estrategia del Ejecutivo para reducir la presencia estatal en el sector energético se inició en 2025, apuntando a las centrales San Martín (TSM) y Belgrano (TMB). La Ley de Presupuesto 2026 ya había estipulado la liberación tributaria para la transferencia accionaria desde las estructuras fiduciarias originales hacia Termoeléctrica Manuel Belgrano S.A. y Termoeléctrica San Martín S.A.
Fuentes documentales indican que al enmarcar este traspaso patrimonial como una "reorganización" empresarial y no como una compraventa comercial, la operación evade la carga impositiva estándar. Los informes presupuestarios estiman los activos y fondos acumulados en cada fideicomiso en 300 millones de dólares por planta. La aplicación de la alícuota general del 35% habría implicado un desembolso superior a 100 millones de dólares por usina, proyectando un ahorro global cercano a los 200 millones de dólares.
Ampliación de exenciones a nuevos complejos energéticos
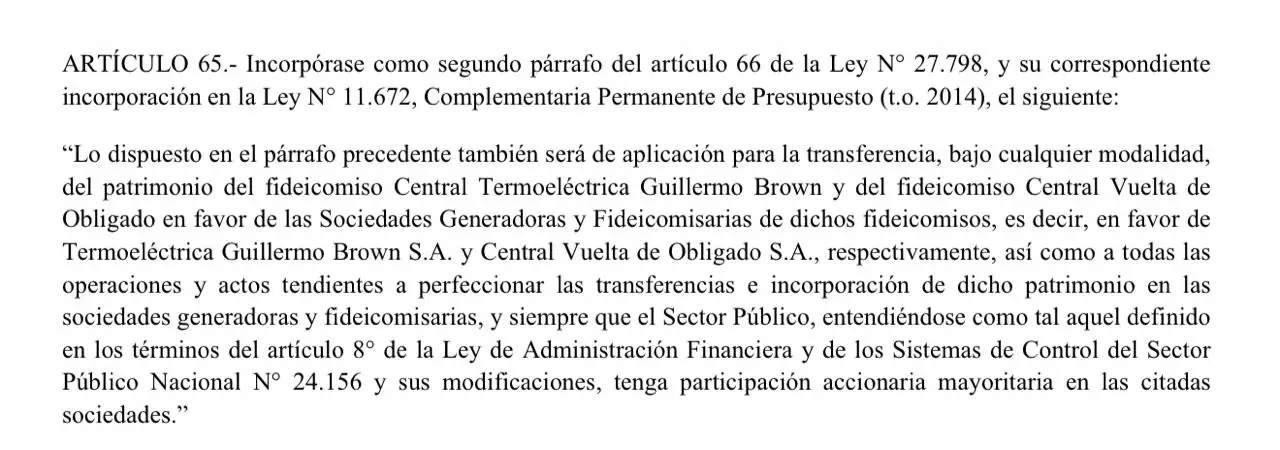
El proyecto normativo actual autoriza y extiende esta exención a la transferencia de bienes administrados por los fideicomisos de los complejos termoeléctricos Guillermo Brown y Vuelta de Obligado. La reglamentación dispone el traspaso hacia las firmas Central Vuelta de Obligado S.A. y Termoeléctrica Guillermo Brown S.A.
Para concretar esta migración patrimonial, el texto legal establece como requisito indispensable que la mayoría del paquete accionario de dichas sociedades permanezca bajo control estatal. Asimismo, los documentos oficiales confirman la inclusión de los artículos 65 y 67 dentro de la Ley Complementaria Permanente de Presupuesto. Esta determinación otorga a las exenciones una vigencia indefinida, desvinculando su aplicación del ejercicio fiscal 2027.
Incentivos fiscales para concesiones de rutas nacionales
El artículo 67 de la normativa introduce modificaciones sustanciales al esquema de concesiones de rutas nacionales en el plano fiscal. El régimen habilita la amortización acelerada en el Impuesto a las Ganancias sobre los desembolsos de capital para las firmas que obtengan nuevas licitaciones de obra pública vial o extiendan sus contratos vigentes.
Las empresas adjudicatarias tendrán la facultad de computar la totalidad del impuesto a los débitos y créditos bancarios a cuenta de otros tributos, incluyendo Ganancias, IVA y aportes patronales específicos. El marco regulatorio también contempla la devolución del IVA involucrado en las obras mediante esquemas de reintegro directo o la emisión de certificados de crédito fiscal.
Condicionantes de adhesión federal
La validez global de este programa de beneficios queda supeditada a la articulación con las jurisdicciones locales, según dispone el proyecto de ley. Para habilitar las exenciones otorgadas por la Nación, las provincias y la Ciudad Autónoma de Buenos Aires deberán adherirse formalmente a la medida.
Esta adhesión exige que los gobiernos subnacionales eximan a dichas operaciones del pago de los impuestos a los Ingresos Brutos y de Sellos. Sin la sanción de estas normas complementarias a nivel provincial, el esquema de incentivos tributarios nacionales no podrá aplicarse de manera integral a los proyectos concesionados.
Antecedentes y contexto oficial
Esta estrategia legislativa consolida el marco jurídico para el repliegue de la presencia estatal directa en la operación de activos energéticos estratégicos. La medida profundiza el precedente establecido en el Presupuesto 2026, que inició el proceso de liberación fiscal para las plantas TSM y TMB bajo la titularidad simultánea de la conducción de Enarsa.
Fuente: Proyecto de Ley de Presupuesto 2027 e informes fiscales del Poder Ejecutivo Nacional.
#Presupuesto2027 #Enarsa #PolíticaEnergética #LegislaciónFiscal #ImpuestoALasGanancias