El superávit de papel: la ingeniería de Caputo para capitalizar deuda y esquivar fallos judiciales
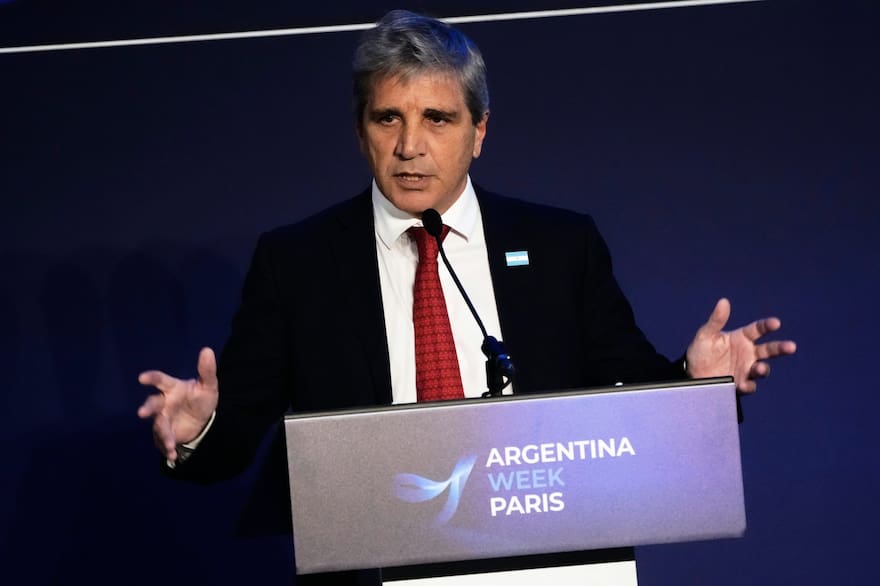
El Ministerio de Economía oficializó el reconocimiento de pasivos con constructores de obra pública, derivados de rescisiones contractuales y trabajos atrasados, por un monto de hasta 221.000 millones de pesos. Esta medida, detallada en el proyecto de Presupuesto 2027, busca excluir dichos gastos del resultado primario y financiero mediante la emisión de bonos capitalizables. La estrategia se implementa en Argentina durante el corriente mes para preservar la meta de superávit primario del 1,3% del PBI, ante un escenario documentado de contracción interanual de la recaudación tributaria.
Mecanismo de regularización de pasivos
Según documentación oficial del Ministerio de Economía, la emisión de estos instrumentos permite que la deuda se regularice sin impactar en las columnas de gastos exigibles del ejercicio fiscal. Al capitalizar los intereses, estos no se computan para el resultado financiero, trasladando el pasivo a rubros “debajo de la línea” en los registros contables gubernamentales. Informes del Fondo Monetario Internacional (FMI) y consultoras privadas indican que esta práctica forma parte de un menú recurrente en las licitaciones de deuda, similar a lo observado con Lecaps y Boncaps en ejercicios anteriores.
Litigio administrativo y ejecución presupuestaria
La estrategia fiscal se complementa con la presentación sistemática de recursos legales para evitar el cumplimiento inmediato de mandatos judiciales. Fuentes del ámbito jurídico administrativo señalaron que el Gobierno argumenta, en sus providencias, que acatar la ley de financiamiento universitario implicaría destinar el 90% de los créditos presupuestarios disponibles, comprometiendo la meta fiscal. De igual manera, se mantienen objeciones en expedientes relacionados con recortes en partidas de discapacidad, priorizando la estabilidad de los agregados macroeconómicos sobre la ejecución de fallos firmes.
Contracción de la recaudación y proyecciones
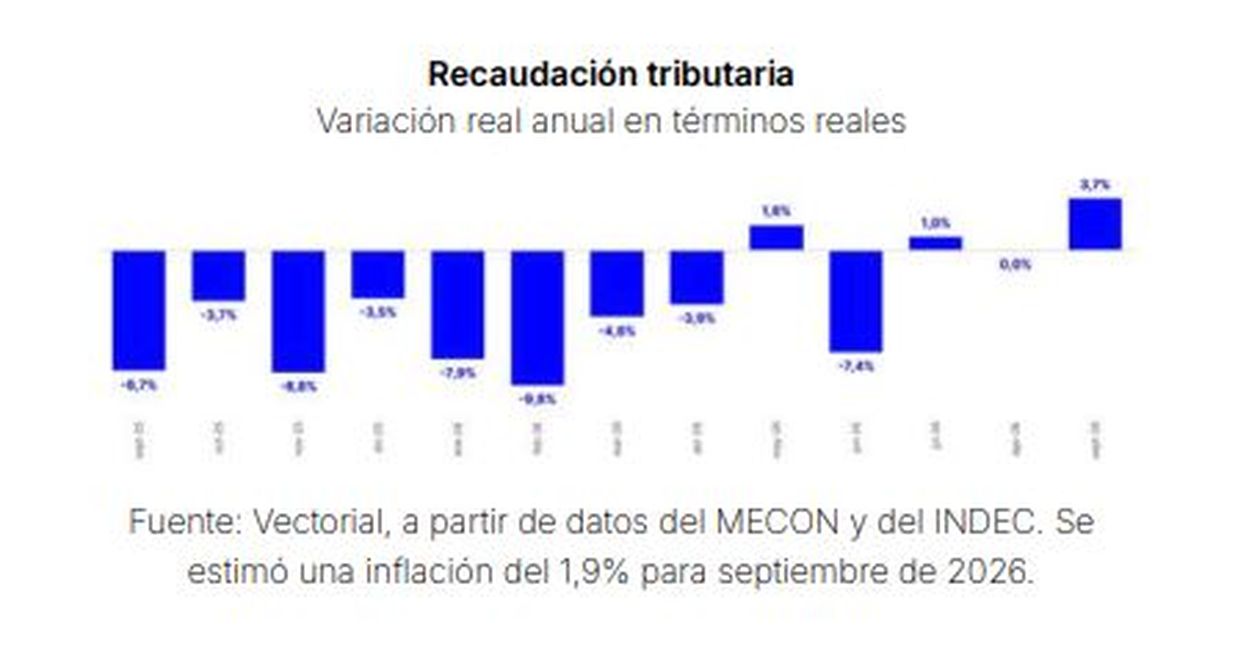
Los datos del proyecto de Presupuesto 2027 reflejan una corrección de la meta de superávit primario, ajustada del 1,4% al 1,3% del Producto Bruto Interno. Informes de la consultora Vectorial precisaron que, excluyendo el corrimiento del vencimiento del impuesto a las Ganancias y la baja base de comparación de los derechos de exportación, la recaudación se contrajo un 3% en términos reales durante septiembre. El Relevamiento de Expectativas de Mercado del Banco Central muestra que las proyecciones del sector privado sobre el superávit fueron revisadas a la baja, anticipando dificultades para alcanzar los objetivos trazados sin profundizar el ajuste.
Antecedentes y contexto oficial
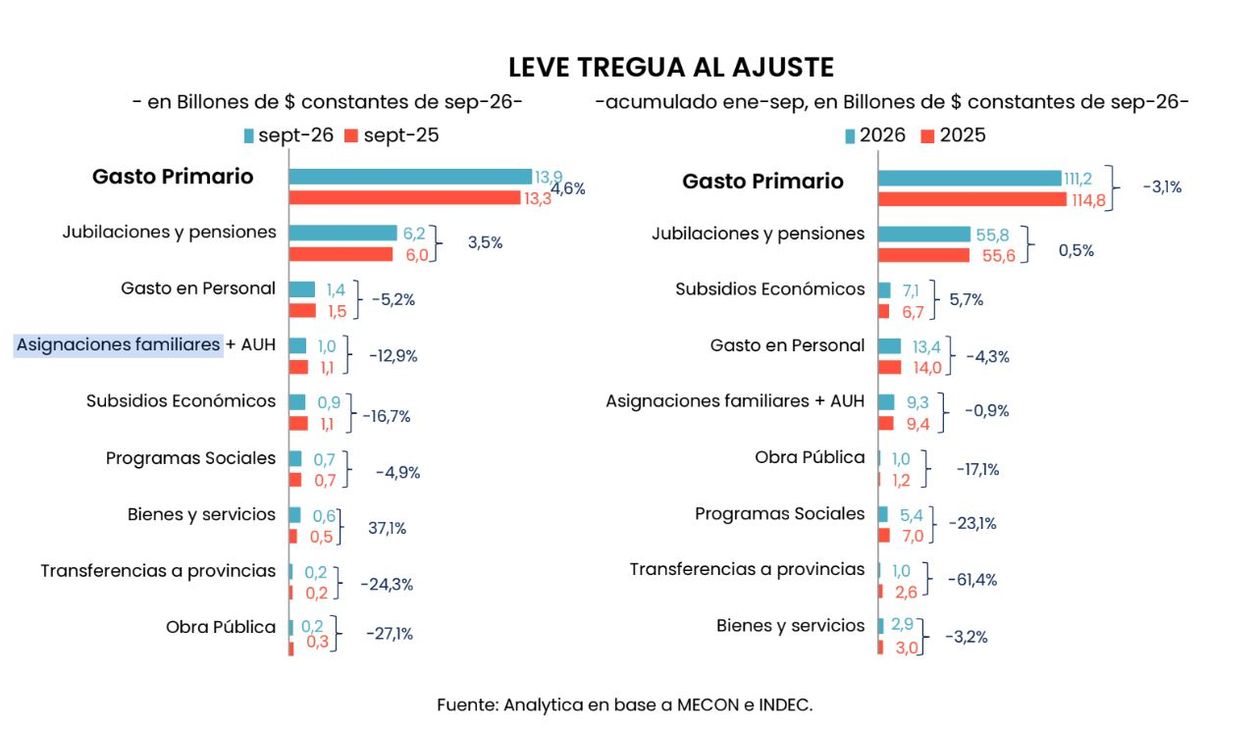
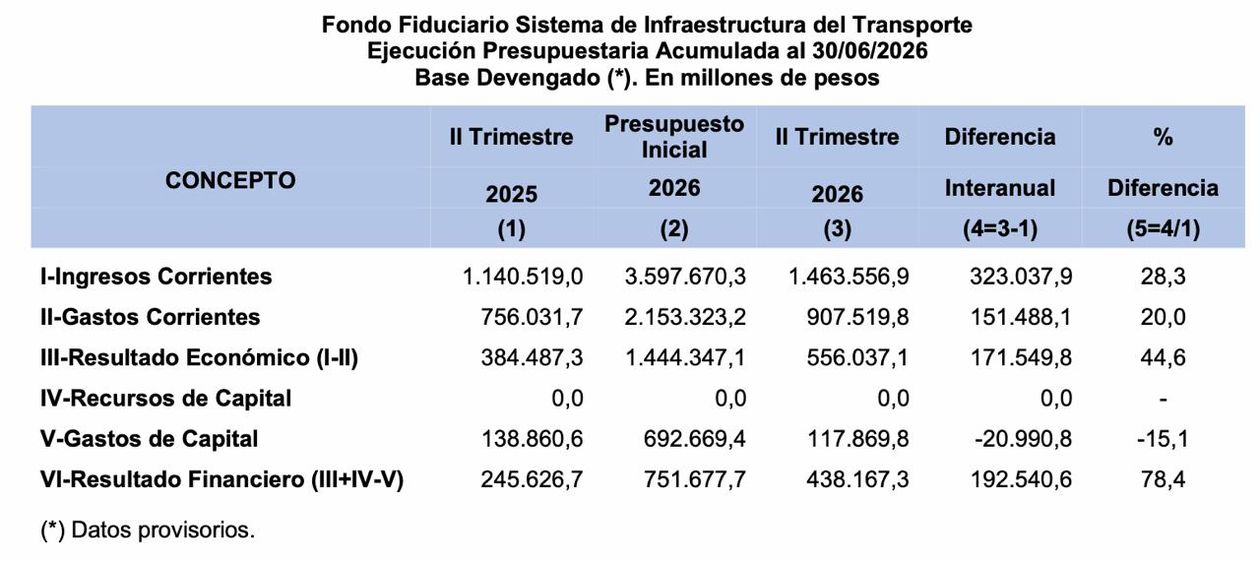
El FMI estimó a mediados de año que el Gobierno ya había diferido el equivalente al 0,8% del PBI mediante mecanismos de capitalización de intereses. La combinación de la caída del gasto en obra pública, que se redujo un 17,1% interanual en lo que va de 2026, y la judicialización de partidas sociales, configura un escenario donde la sostenibilidad del superávit depende de la postergación de obligaciones legales. El Ejecutivo estimó que el superávit primario del 1,3% del PBI alcanzaría para pagar los intereses de deuda y cerrar el año con equilibrio financiero.
Fuente: Letra P (letrap.com.ar) y documentación oficial del proyecto de Presupuesto 2027.
#Economía #Presupuesto2027 #DeudaPública #ObraPública #PolíticaFiscal
Colaborá con Argentina Desigual
Si leés esto, es porque compartís nuestra mirada. Somos un medio solidario, 100% independiente y sin financiamiento externo.
Comprendemos la difícil situación económica del país, por eso no exigimos montos fijos: colaborá con lo que puedas. Tu apoyo, sin importar el tamaño, es nuestro único motor para seguir informando.
Hacé tu aporte de forma rápida desde nuestra web usando el alias:
👉 RODRI.ARG.DESI.
¡Gracias por elegirnos a diario.